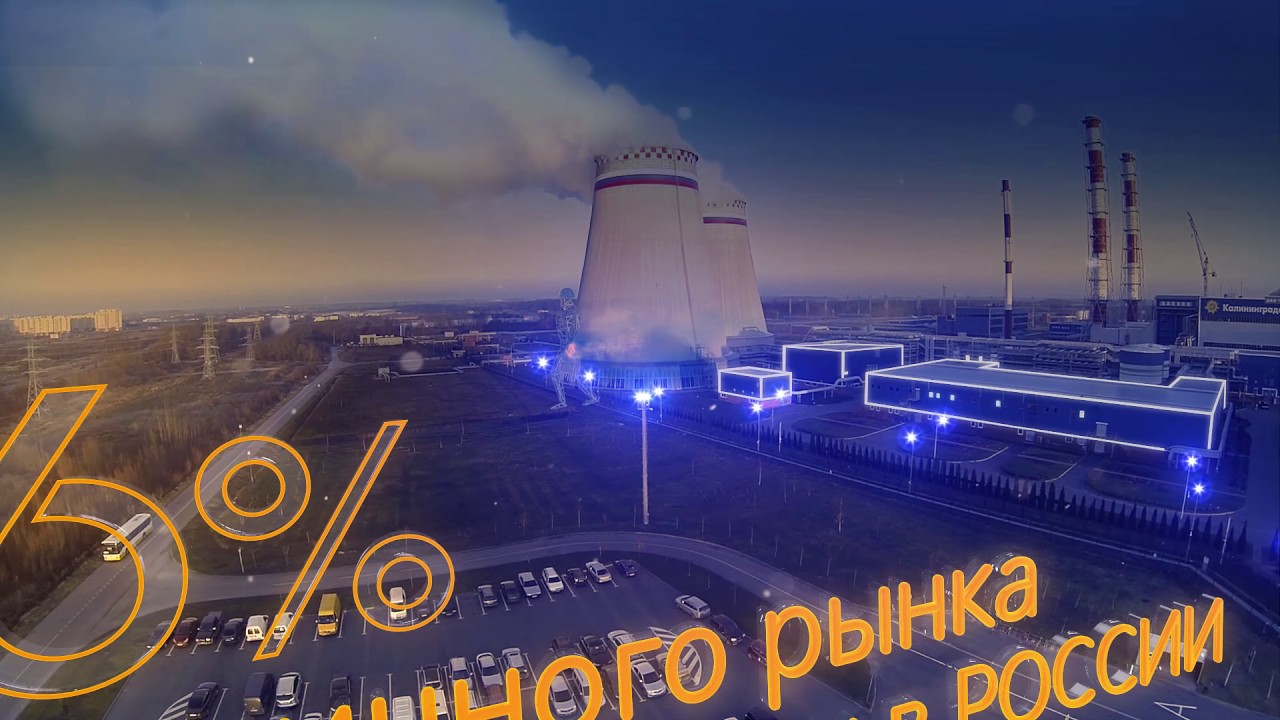
Финансовые результаты за первое полугодие 2026 года указывают на давление: прибыль компании сократилась на 11%, составив 119,5 млрд рублей, а свободный денежный поток упал на 19%. Основной причиной снижения маржинальности стал рост капитальных затрат на 17%, которые, согласно прогнозам Александра Думина, сохранятся на уровне 200–300 млрд рублей ежегодно в ближайшие два года. При этом компания сохраняет отрицательный чистый долг и высокий запас ликвидности, что позволяет поддерживать дивидендную доходность, достигшую 10,49% в 2026 году.
Внешний контур остается сложным: включение компании в санкционный список Евросоюза и стагнация объемов экспорта электроэнергии ограничивают возможности для агрессивного роста. Хотя по мультипликаторам P/E и P/S энергетический гигант выглядит дешевле конкурентов по сектору, аналитики отмечают слабую динамику выручки и рентабельности. Фундаментальный запас прочности позволяет рассчитывать на сохранение выплат, однако отсутствие катализаторов для резкого подорожания бумаг делает среднесрочный потенциал роста акций сдержанным.


Комментарии (0)
Пока нет комментариев. Будьте первым!