Выпуск с плавающим купоном изначально маркетируется с премией 150 б.п. к ключевой ставке Банка России. В феврале 2026 года АКРА подтвердило рейтинг компании на уровне AAA(RU) со стабильным прогнозом; оценка собственной кредитоспособности — a+. 18 февраля «Эксперт РА» подтвердило рейтинг ruAAA, сохранив развивающийся прогноз вслед за прогнозом по рейтингу ПАО «СИБУР Холдинг». Оценка собственной кредитоспособности агентства — ruAA-.
По итогам первого полугодия 2026 года выручка компании снизилась на 3,8% год к году, до 54,4 млрд рублей. Рентабельность EBITDA составила 27,4% против 28,2% годом ранее. Чистая прибыль сократилась на 62%, до 2,9 млрд рублей: в первом полугодии 2025 года в отчетности был отражен существенный доход от курсовых разниц, которого не было год спустя.
Долговая нагрузка снизилась относительно начала года: соотношение чистого долга к EBITDA составило 1,1х, совокупного долга — 1,3х. Чистый долг за полугодие не изменился, а капитальные затраты уменьшились на 70,8% год к году.
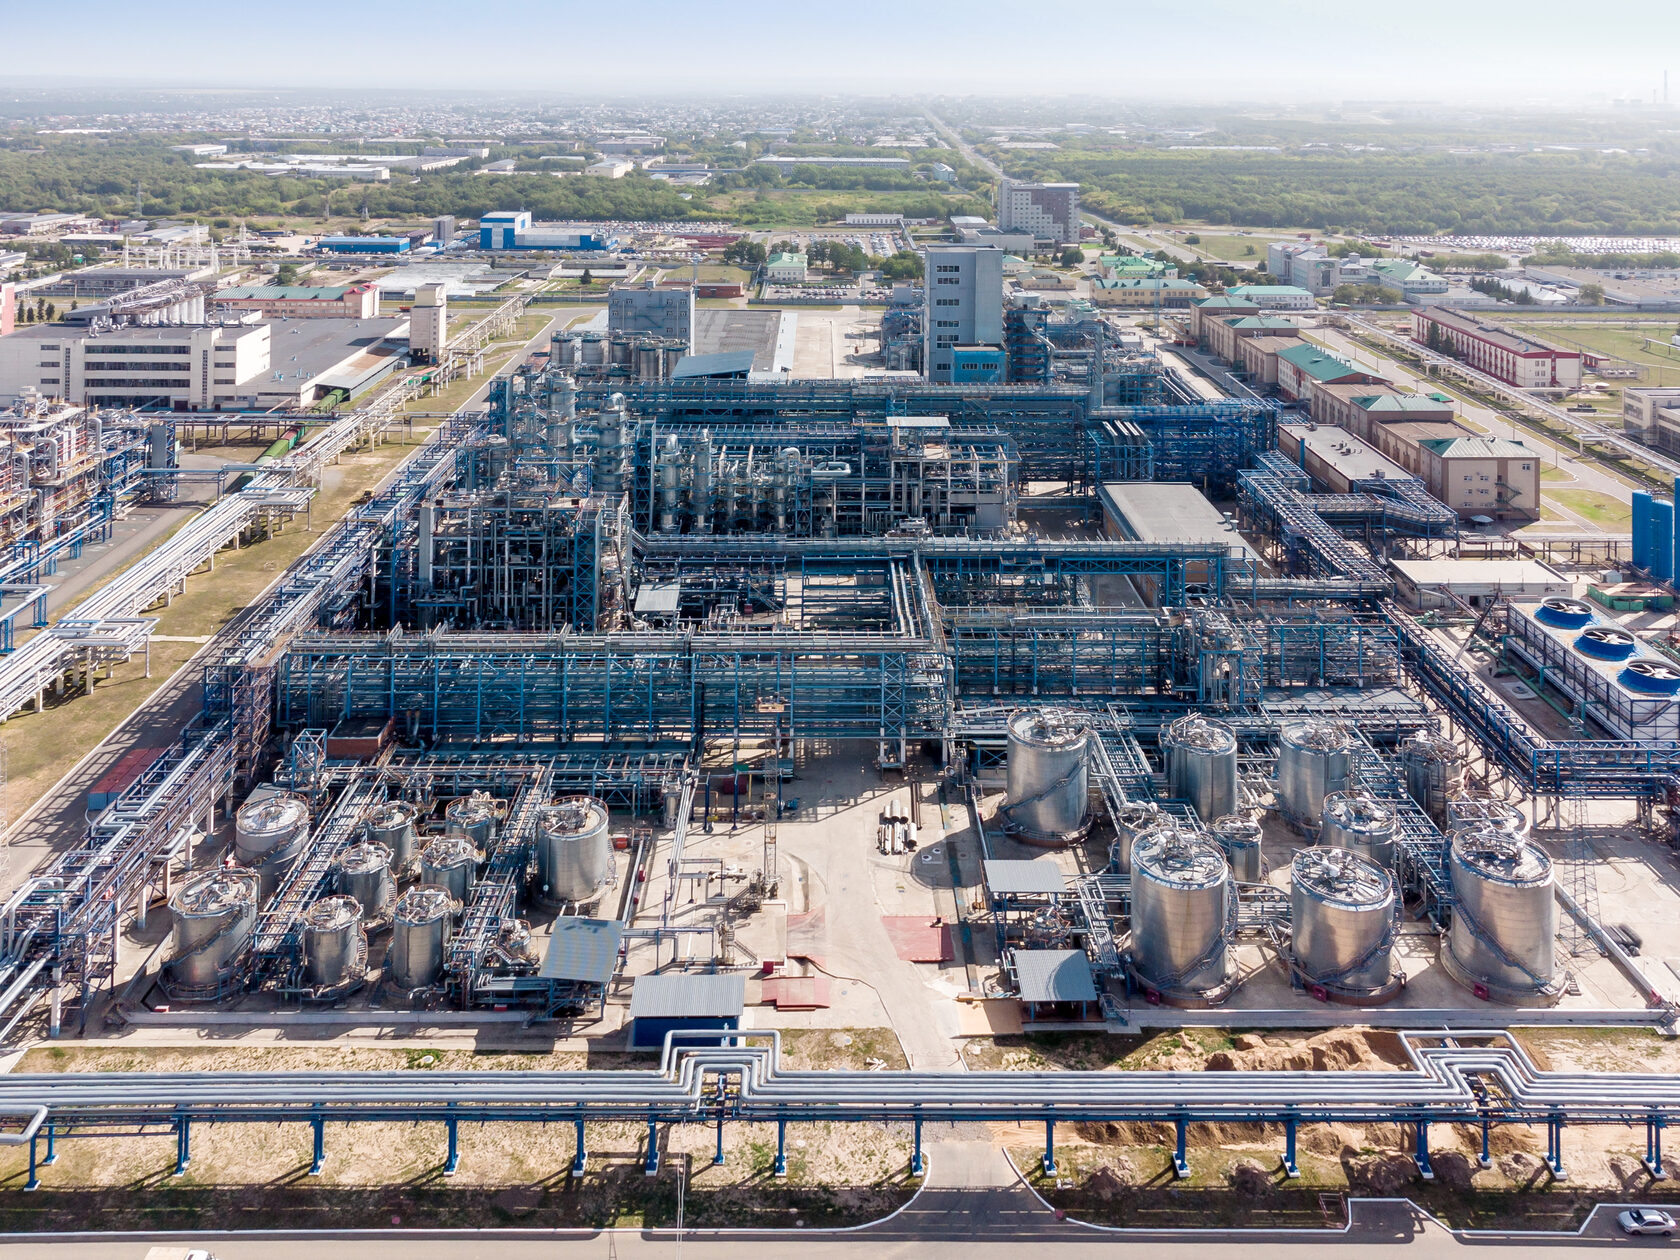
«Казаньоргсинтез» — одно из крупнейших нефтехимических предприятий России. Компания входит в число крупнейших российских производителей полиэтилена и остается единственным в стране производителем поликарбонатов, сэвилена и металлоценового полиэтилена. Производство расположено в Казани. В консолидированной отчетности вся выручка приходится на российские продажи; экспортная составляющая отсутствует из-за агентской схемы реализации продукции через «СИБУР».
В 2025 году предприятие выпустило рекордные 1,1 млн тонн товарной продукции — на 10% больше, чем годом ранее. Активная инвестиционная фаза привела к резкому росту долга, однако пик инвестиций пройден. По итогам первого полугодия 2026 года свободный денежный поток был положительным.


Комментарии (0)
Пока нет комментариев. Будьте первым!