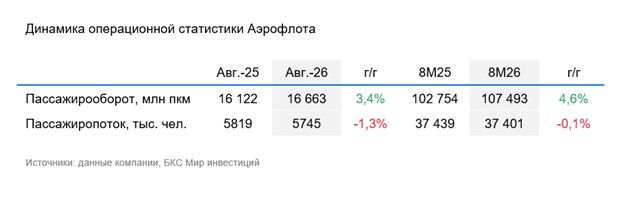
Авиакомпания зафиксировала рост пассажирооборота на 3,4%, до 16,6 млрд пкм, однако эти цифры не дают полной картины доходности. Ключевым индикатором остаются средние чеки, которые сейчас находятся под давлением из-за роста цен на авиатопливо. Если в начале года компания выигрывала на демпферном механизме при скачках стоимости керосина в Европе, то сейчас этот эффект практически сошел на нет. Замена внутренних направлений на зарубежные в теории должна повышать доходные ставки, но укрепление рубля работает против этого тренда, снижая маржу на международных рейсах.
Инвесторы ждут публикации финансовых результатов по РСБУ 30 октября и по МСФО 30 ноября. Пока операционная статистика выглядит нейтрально, не демонстрируя выраженных точек роста. Аналитики сохраняют негативный взгляд на бумаги компании на горизонте года, установив целевую цену на уровне 32 рублей за акцию. Дополнительным фоном для рынка остаются слухи о возможном частичном размещении государственного пакета акций, хотя власти исключают продажу актива по заниженной стоимости.


Комментарии (0)
Пока нет комментариев. Будьте первым!