За июль—сентябрь выручка компании сократилась на 32%, до 11,9 млрд рублей, EBITDA — почти вдвое, до 5,6 млрд. Рентабельность снизилась с 62,4% до 47%. В целом за девять месяцев выручка составила 51,6 млрд рублей, EBITDA — 33 млрд.
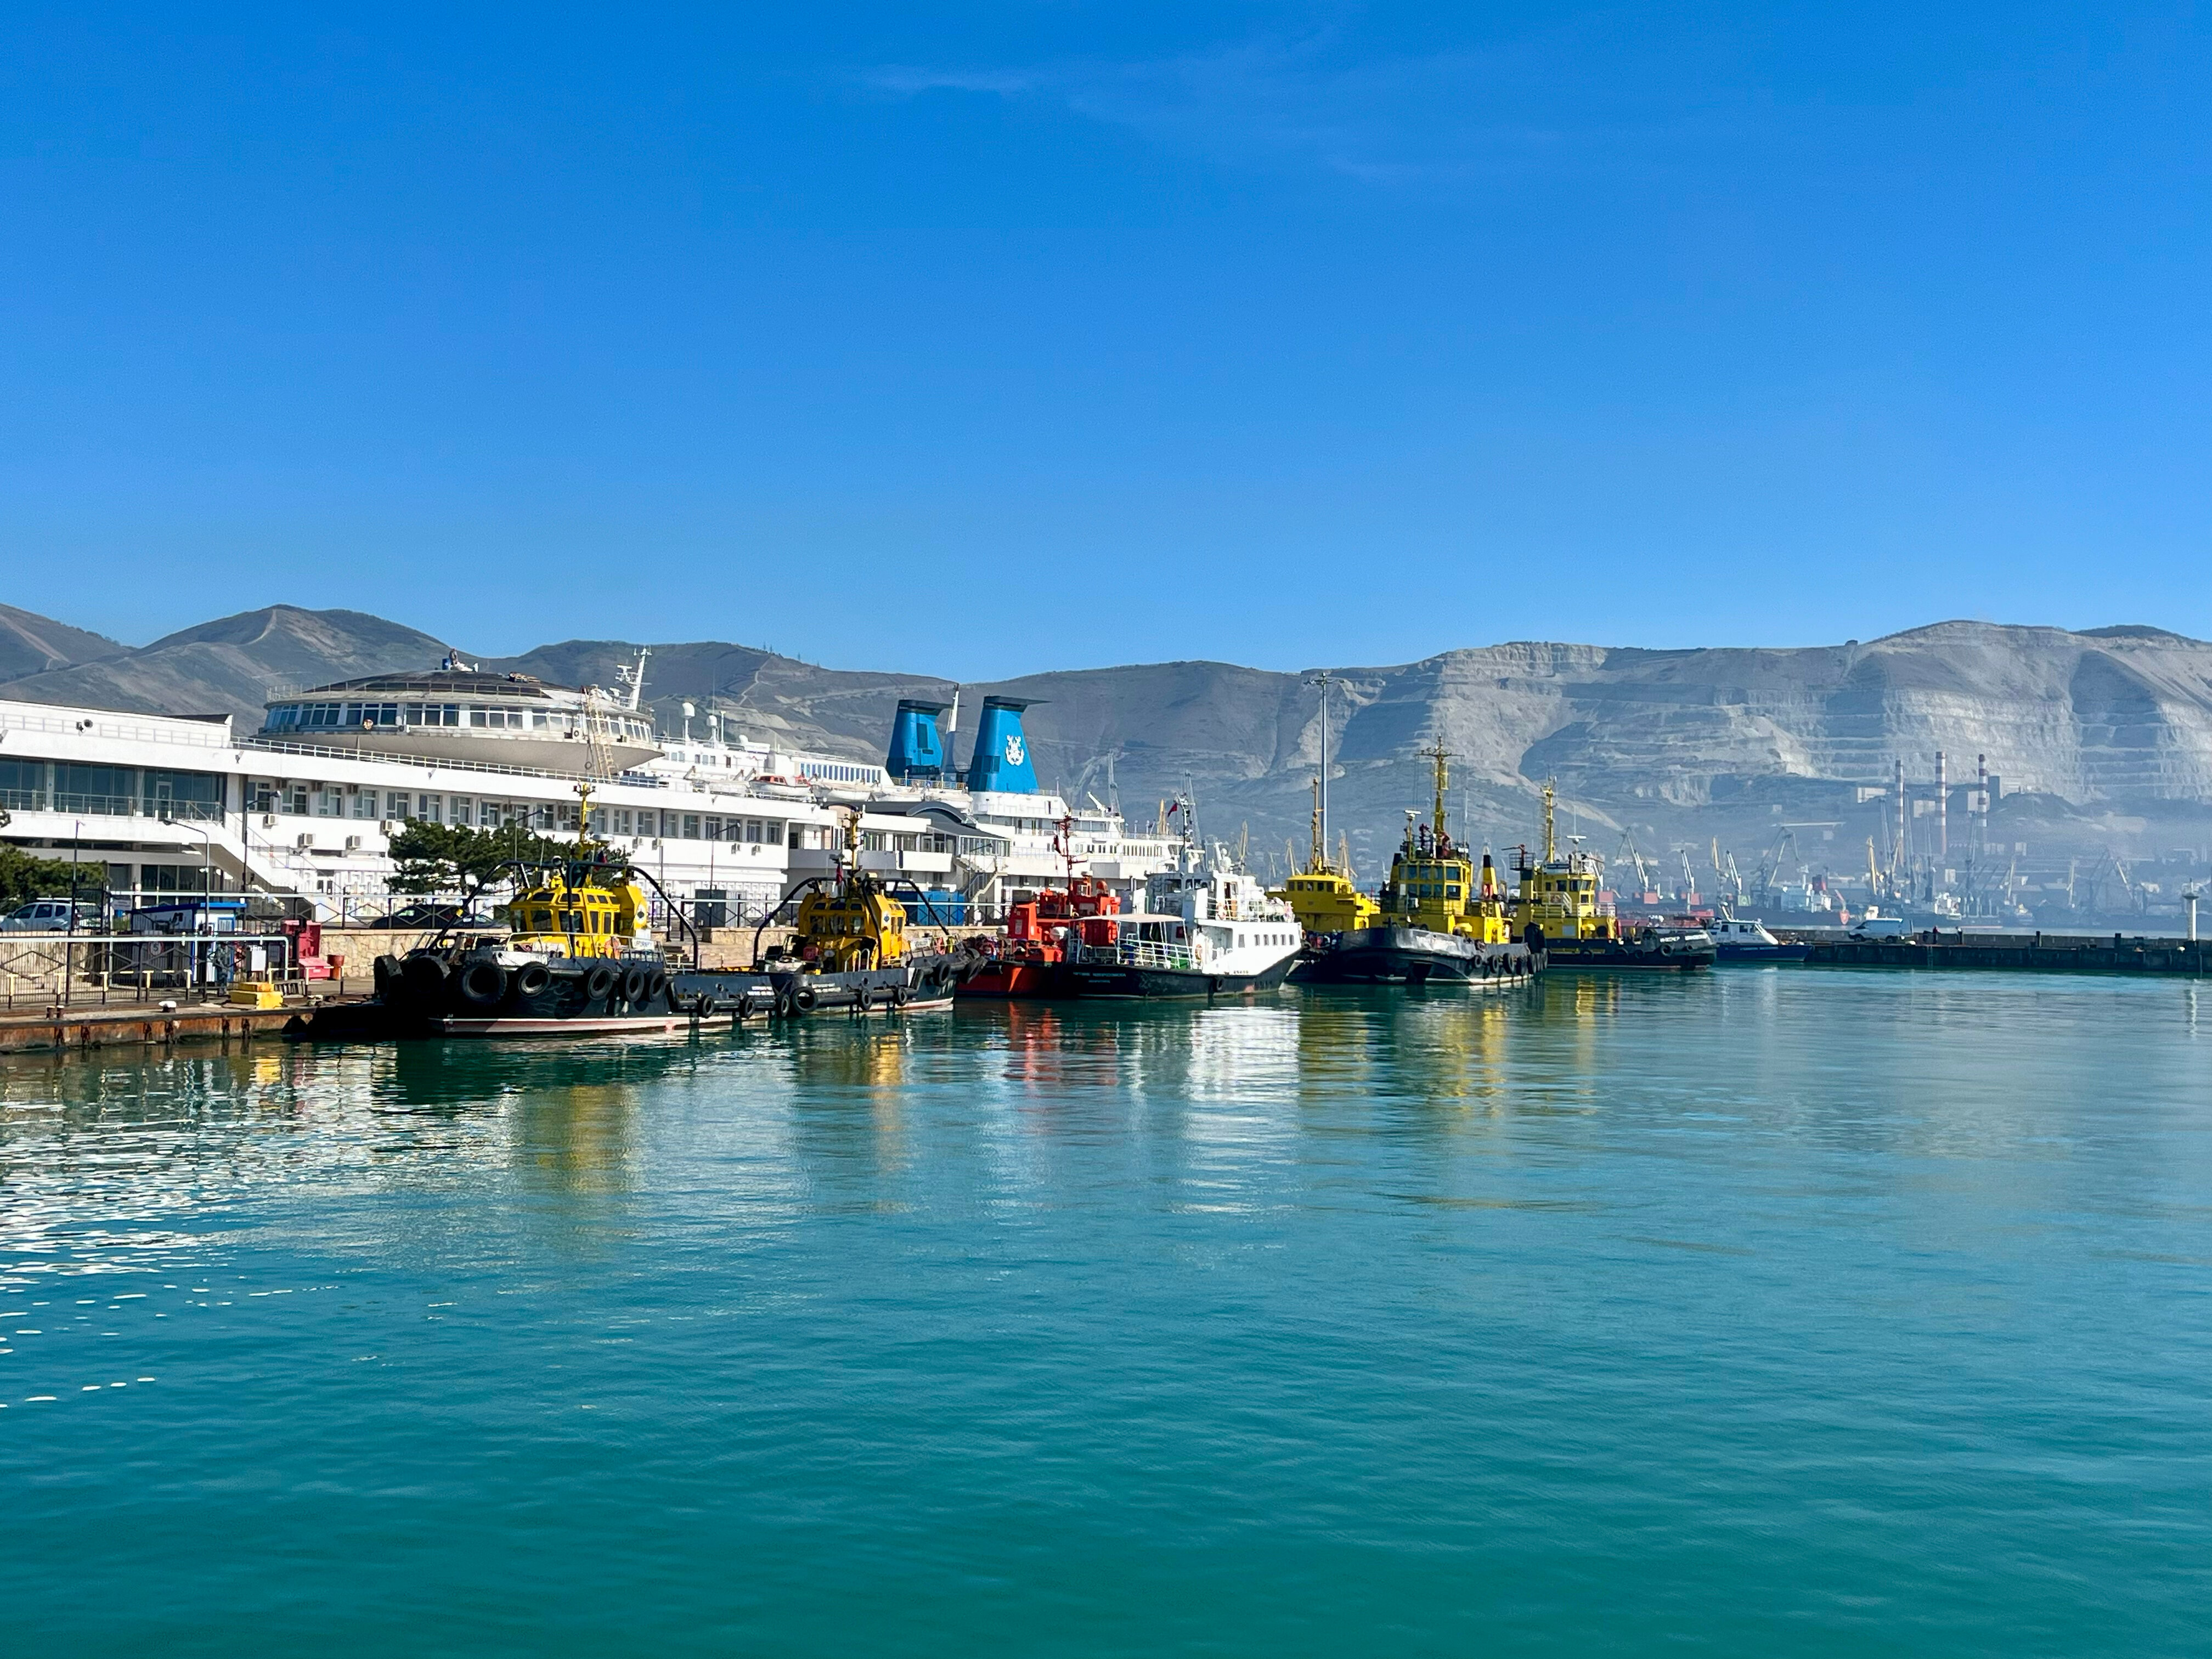
На результат повлияли атаки на черноморские порты, сложности с судоходством и ограничения экспорта нефтепродуктов. К концу сентября отгрузки дизеля из Черного моря практически остановились. Грузооборот Новороссийска в третьем квартале упал на 29%, до 31 млн тонн. Одновременно расходы без амортизации выросли на 21% — в частности, увеличились затраты на персонал и топливо.
Чистая прибыль за девять месяцев уменьшилась на 9,6%, до 28,8 млрд рублей, а за третий квартал — на 47%, до 5,4 млрд. Для сравнения: по итогам первого полугодия она росла на 8,3%. Поддержку результату оказали финансовые доходы в размере 8 млрд рублей, положительные курсовые разницы и восстановление резервов на 1,3 млрд. Значительная часть прибыли, следовательно, связана не с основной портовой деятельностью.
Операционный денежный поток снизился на 35%, до 19,2 млрд рублей, тогда как капитальные затраты достигли 21,1 млрд. Свободный денежный поток стал отрицательным: минус 1,9 млрд против плюса 16,2 млрд годом ранее. Основные вложения идут в строительство нового терминала в Новороссийске. У компании остаётся чистая денежная позиция в 26,7 млрд рублей, но впереди около 40 млрд обязательств по капзатратам.
Дивидендная политика предусматривает выплату не менее 50% прибыли по МСФО с учетом свободного денежного потока. При годовой прибыли около 34–35 млрд рублей ориентир составляет 0,85–0,9 рубля на акцию, или примерно 12–13% доходности при цене около 7 рублей. Однако отрицательный FCF увеличивает вероятность более скромных выплат: дивиденд в 1,15 рубля, выплаченный за 2025 год, автор оценки не считает базовым ожиданием.
При этом P/E около 3,6х и цена ниже балансового капитала выглядят привлекательно, но невысокие мультипликаторы объясняются ухудшением операционных показателей. Среди возможных позитивных факторов — запуск новых мощностей к концу 2027 года и нормализация ситуации вокруг портов. Четвертый квартал, по оценке автора исходного материала, вряд ли принесёт приятные сюрпризы.


Комментарии (0)
Пока нет комментариев. Будьте первым!