Сырьевой суперцикл — это многолетняя волна роста и последующего снижения реальных цен, которая возникает, когда спрос опережает возможности добычи. Новый цикл пока нельзя считать начавшимся: рынки ведут себя по-разному. Спрос на медь растет из-за электрификации транспорта, расширения электросетей и строительства дата-центров, но литий уже столкнулся с перепроизводством, а долгосрочные перспективы угля ограничивает неопределенность спроса.
По оценке Международного энергетического агентства, содержание меди в руде на действующих месторождениях снизилось примерно на 40% с 1991 года. Если учитывать действующие и заявленные проекты, к 2035 году разрыв между предложением первичной меди и спросом может достичь 25% мировых потребностей. Поскольку новые месторождения требуют больших вложений и долгого запуска, компании ищут способы сдерживать себестоимость — в том числе переводят карьерную технику на автономное управление.
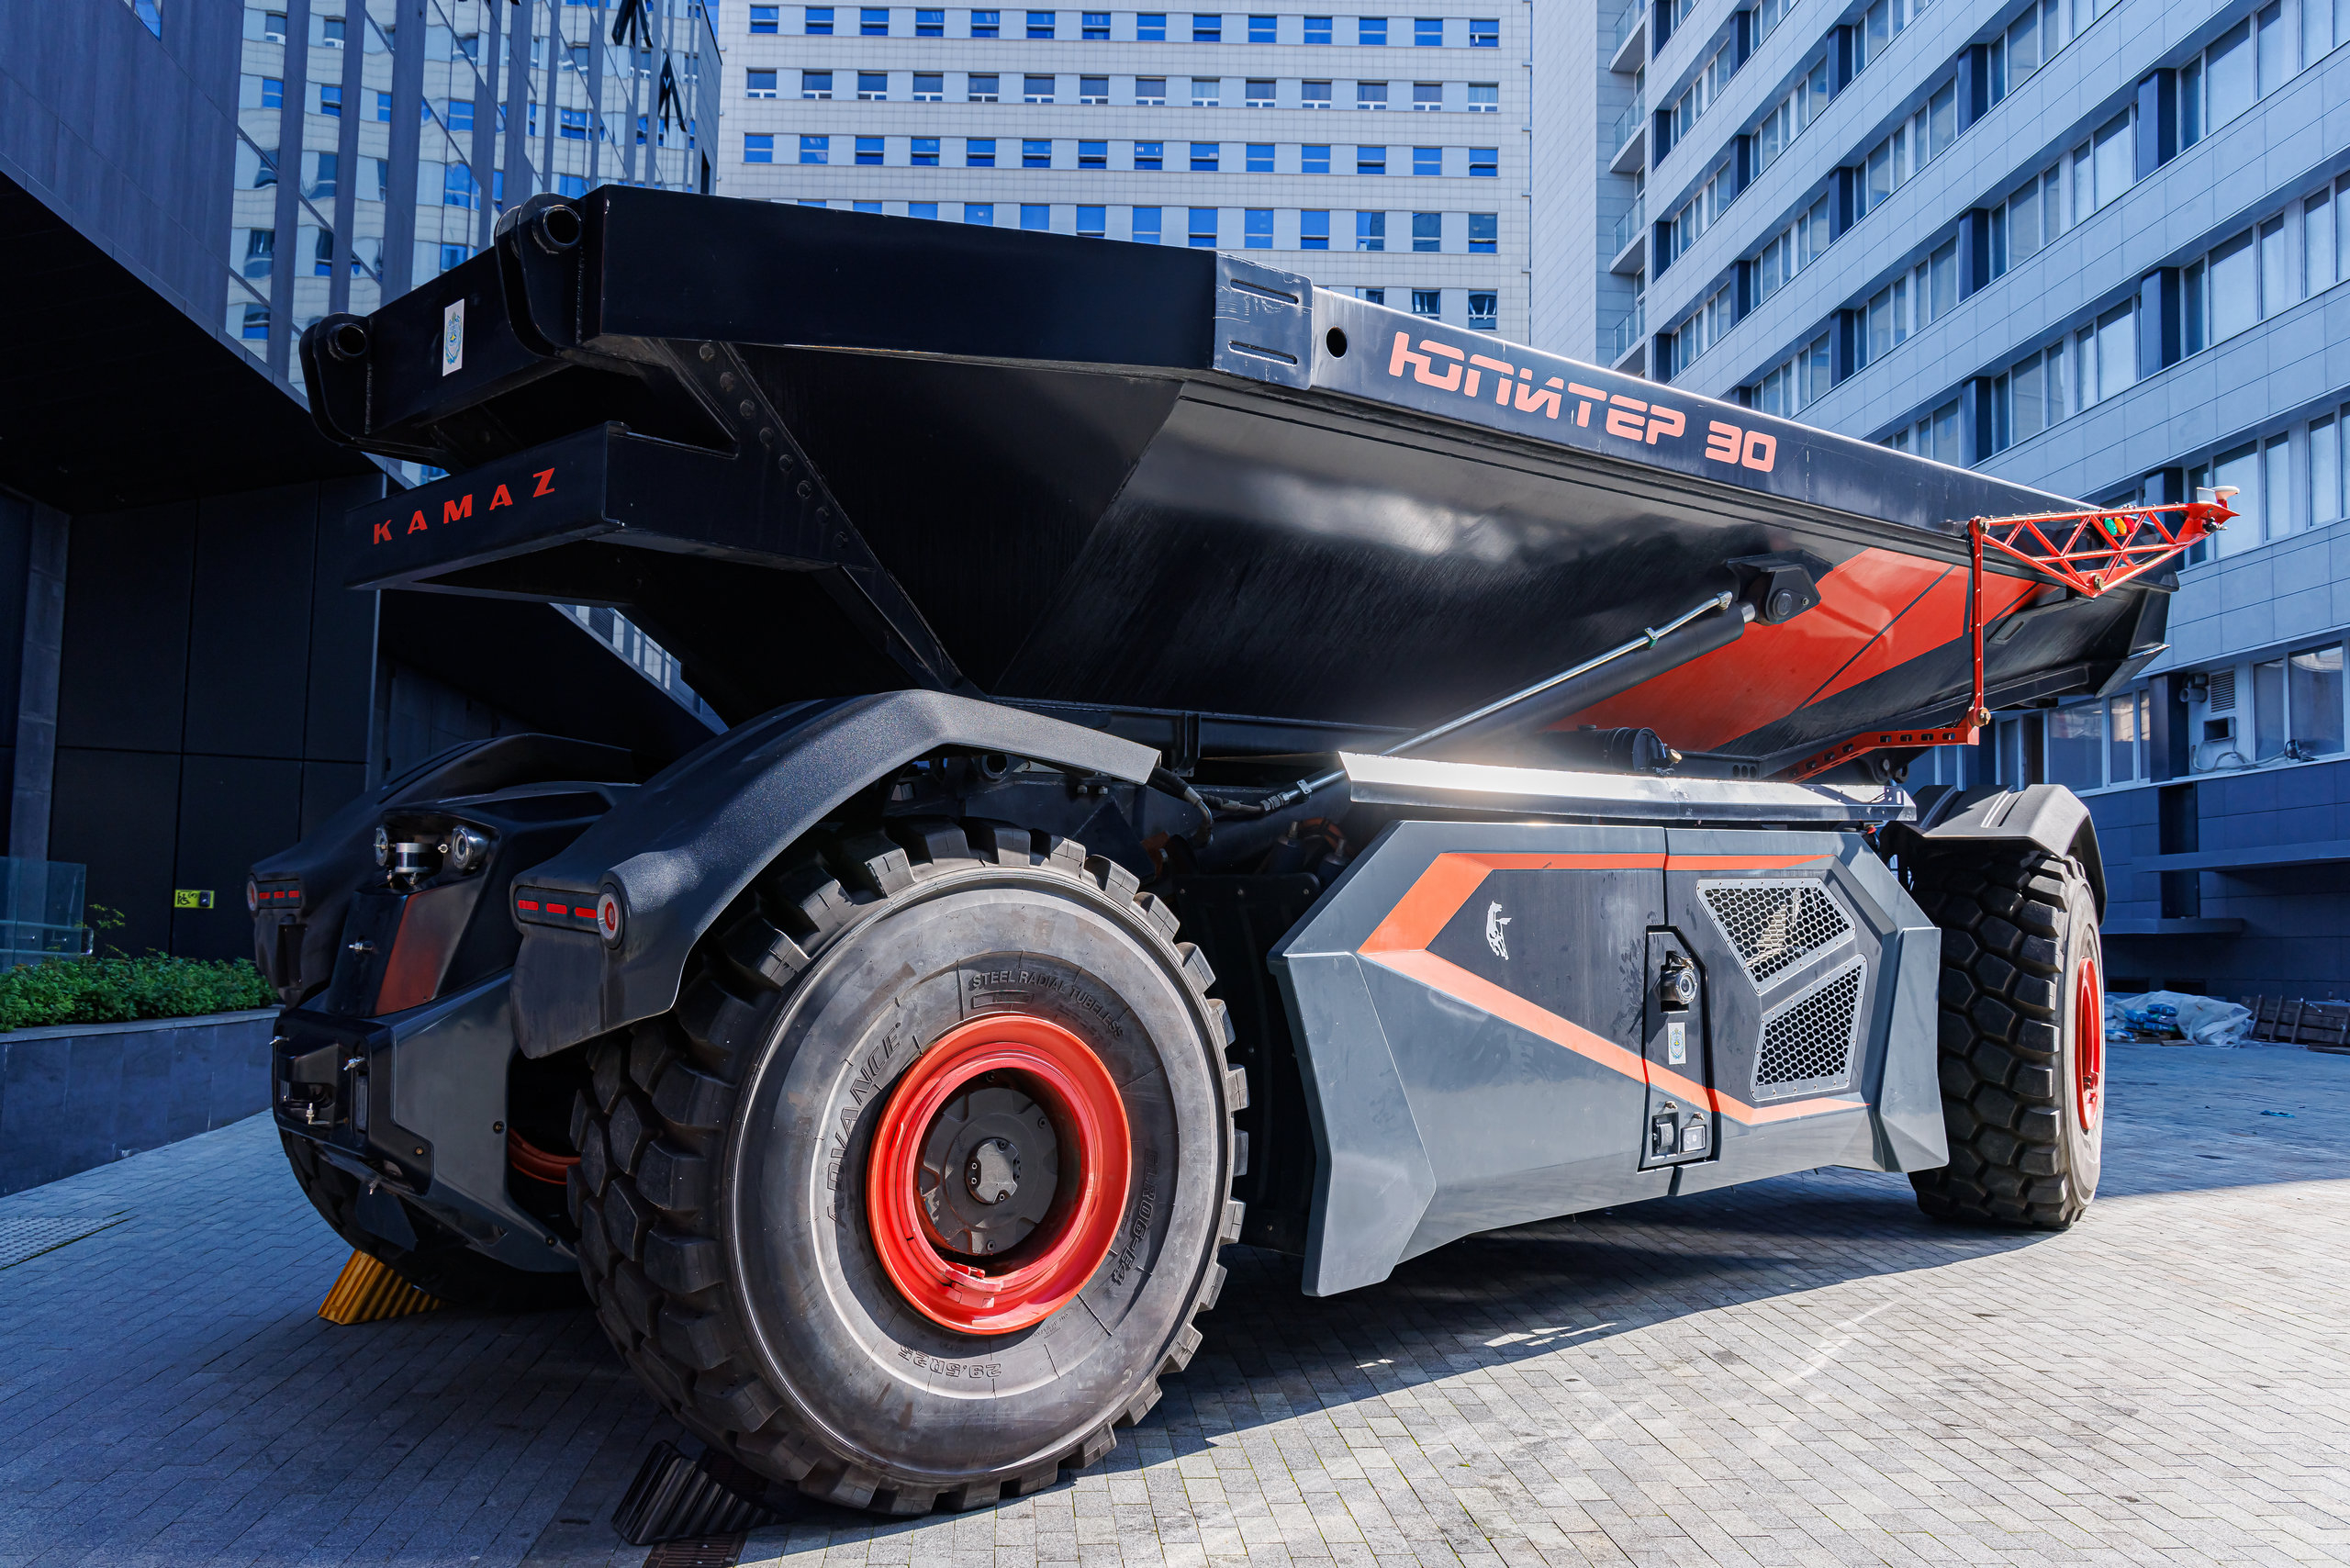
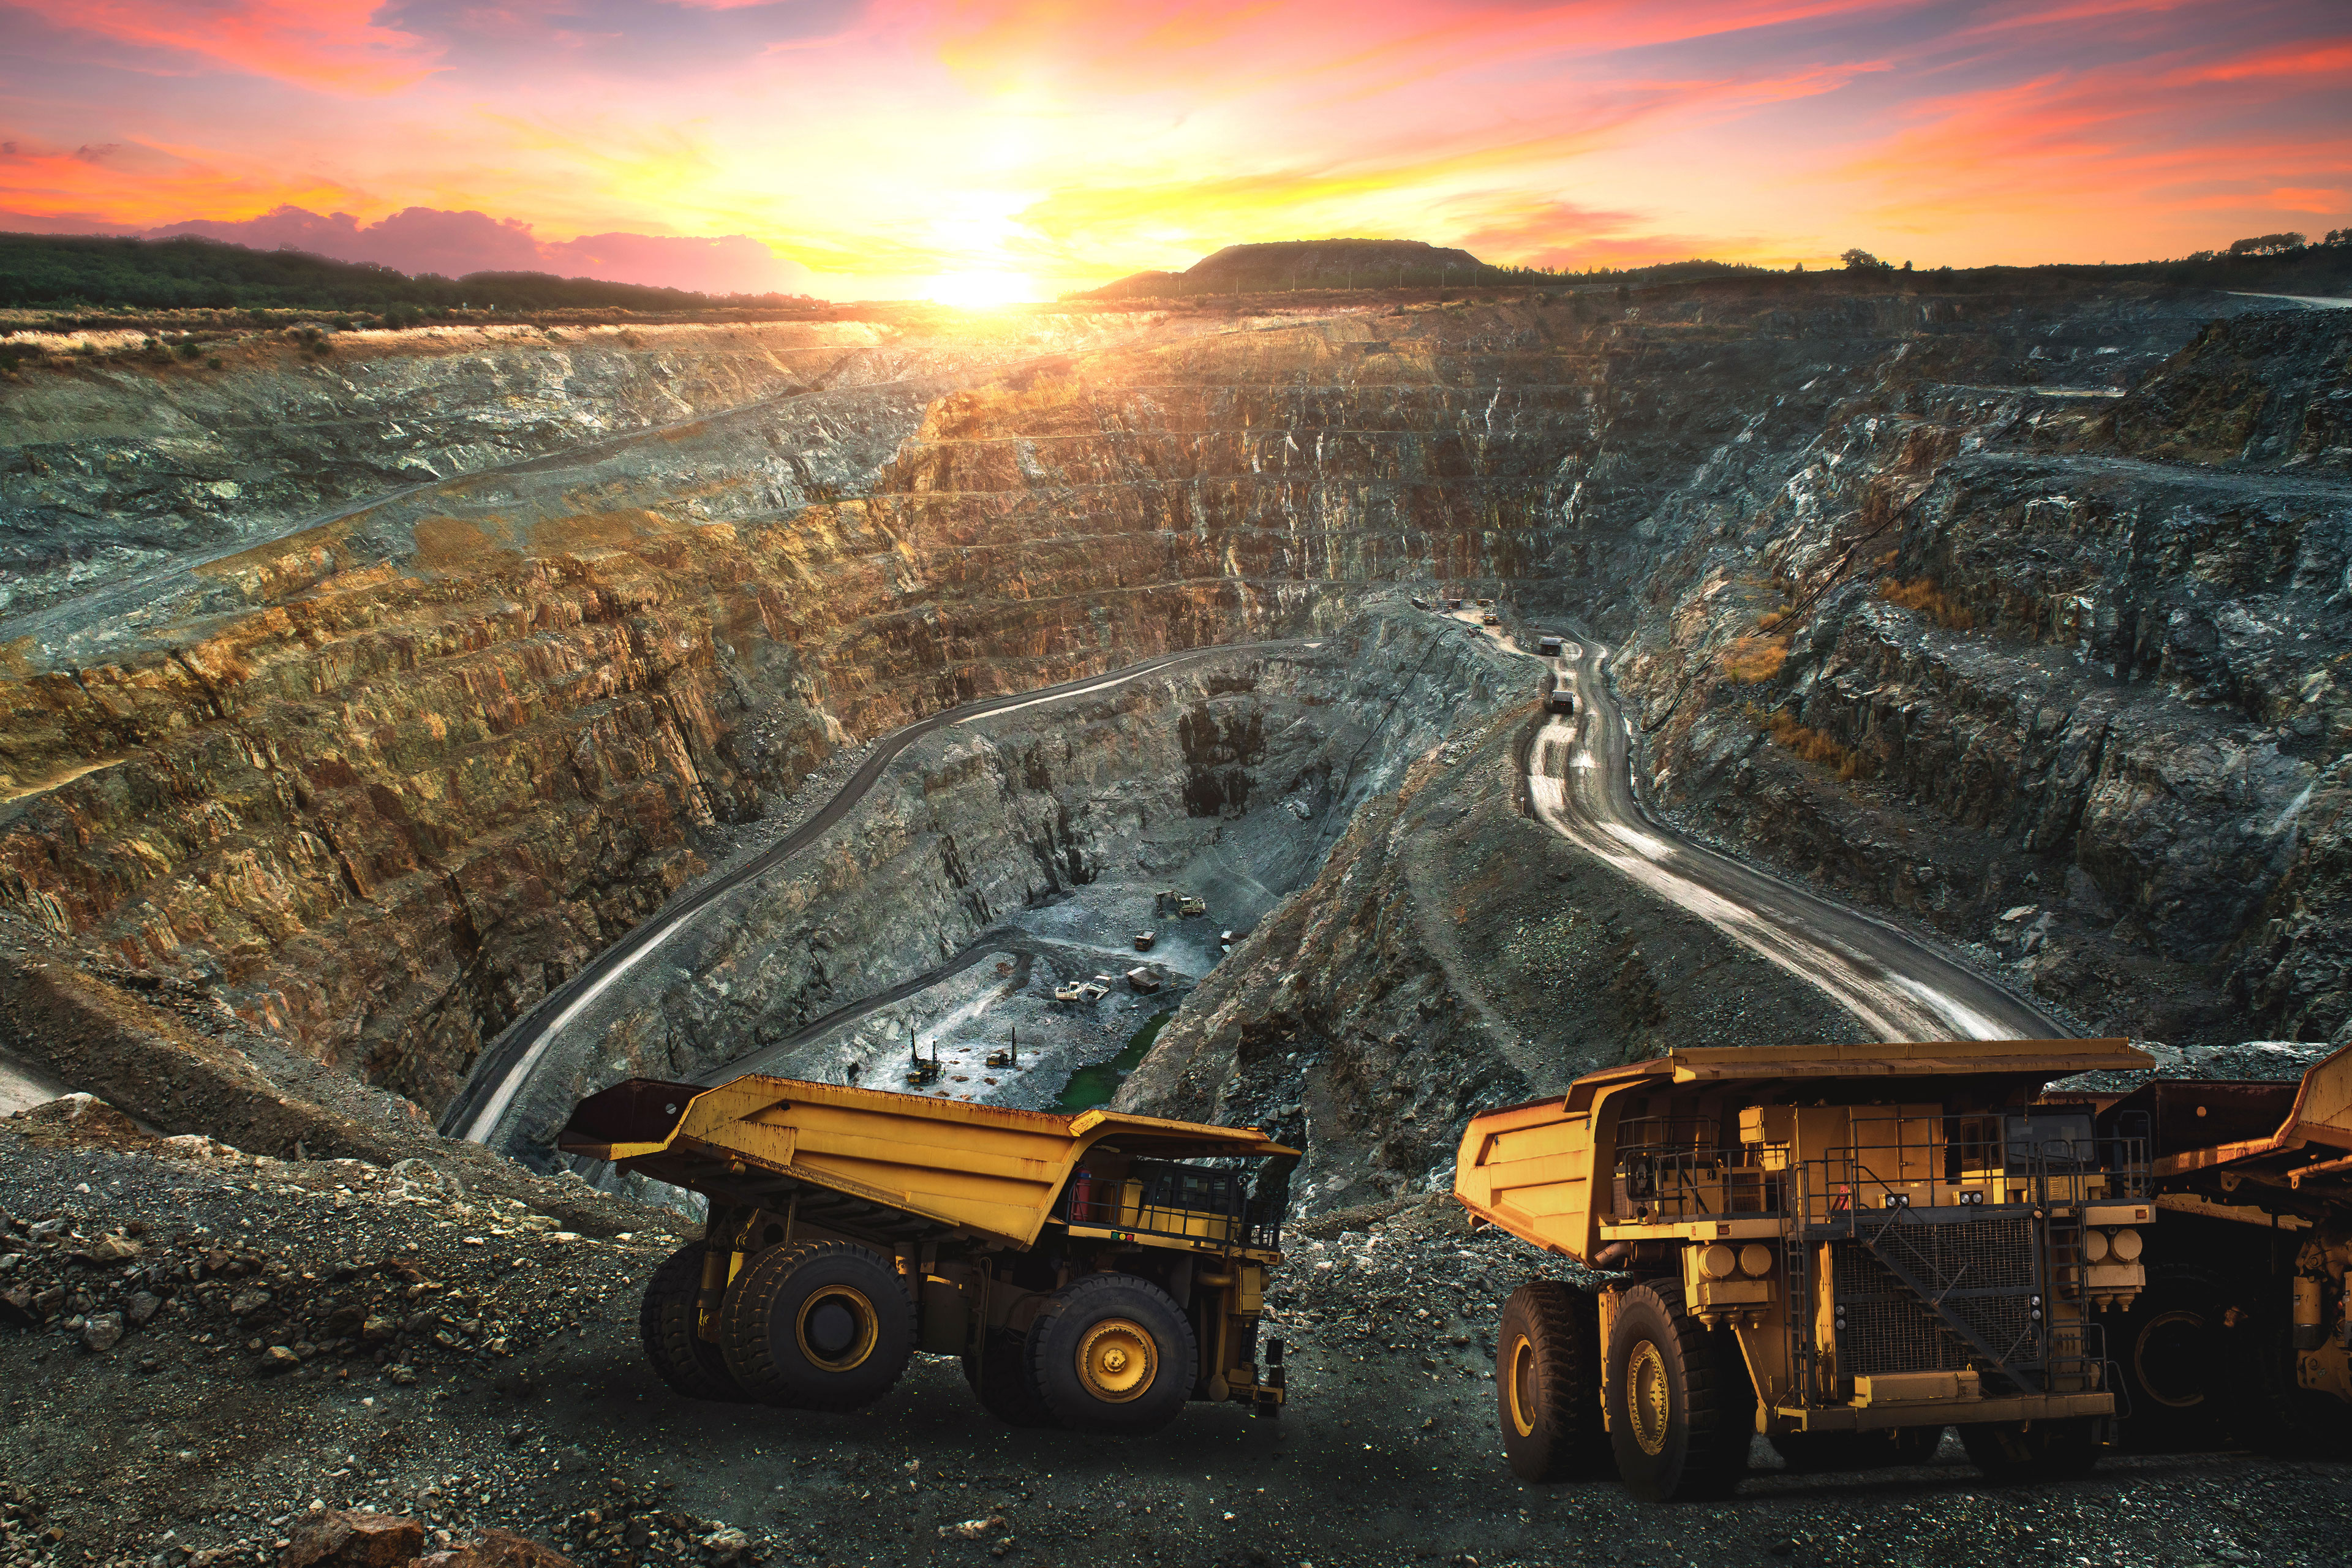
Пионером стали австралийские производители: Rio Tinto запустила первые автономные самосвалы в Пилбаре в 2008 году, позднее к автоматизации присоединились BHP и Fortescue. Беспилотная техника работает также в Канаде и Чили. Быстрее всего парк растет в Китае: GlobalData оценивала его в 562 машины в июле 2024 года, в 2090 — годом позже и в 3843 — в июле 2026-го. Однако в последнюю цифру входят и самосвалы, подготовленные к автономной работе, которые могли фактически не использоваться.
Автоматизация особенно уместна в крупных открытых карьерах с предсказуемыми маршрутами. Rio Tinto сообщала, что в 2017 году ее автономные самосвалы работали примерно на 700 часов в год больше обычных, а удельные расходы на погрузку и перевозку горной массы были на 15% ниже. Эти данные относятся к конкретным операциям, а не ко всей себестоимости добычи. Кроме того, роботизация не компенсирует истощение богатых руд и не спасает от падения цен при ослаблении спроса.
Экономический результат зависит от условий. В странах с дорогим трудом, например Австралии, замена части расходов на персонал капитальными вложениями в технику может окупиться. В Китае зарплаты водителей ниже, а автономные самосвалы дороже: в 2024 году обычная машина стоила в среднем около $210 тыс., автономная — примерно $350 тыс. Поэтому без субсидий рентабельность таких вложений менее очевидна. Китайская роботизация поддерживается государственной политикой: в 2020 году власти запустили программу интеллектуальных угольных шахт, а в 2024-м распространили стратегию на другие полезные ископаемые.
Если спрос развернется после крупных вложений, дорогая техника может простаивать, тогда как кредиты и расходы на обслуживание останутся. Массовая автоматизация способна увеличить предложение и сама усилить давление на цены. Роботы повышают производительность, но не отменяют сырьевых циклов: выгода достанется прежде всего тем компаниям, которые успеют окупить инвестиции до изменения конъюнктуры.


Комментарии (0)
Пока нет комментариев. Будьте первым!